보험금이 나오면 병원비로 쓰일 수도 있고 생활비로 쓰일 수도 있습니다.
그래서 어떤 보험을 어떻게 준비했는가가, 아플 때의 삶을 갈라놓습니다.
사망, 진단, 수술, 입원 등 여러 가지 사고에 대비하여, 대상이 되는 위험이 발생했을 때 보험금을 지급합니다.
만기 시 낸 돈보다 더 받는 형태를 취합니다. 사고가 나면 보험금이 지급되기도 합니다.
돈에는 이름표가 없기 때문에, 보험금이 나오면 병원비로 쓰일 수도 있고 생활비로 쓰일 수도 있습니다.
보장보험을 해약해서 생활비로 전환하기도 하고, 저축보험을 해지해서 병원비로 쓰기도 합니다.
이런 경우 계약자는 취지의 변경에 따른 손해를 감수해야 합니다.
환급금이 적다든가, 보장을 이어가지 못한다든가 하는 일이 생깁니다.
그래서 각자의 인생 설계에 따른 맞춤 보험이 필요합니다.
저축성 보험은 잘 유지하다가 목적자금의 시기에 맞게 찾아, 유용하게 쓰는 것이 목적이어야 합니다.
보장성 보험은 시기를 알 수 없는 위험이 주는 손실을 막아주는 것이 목적이어야 합니다.
그러나 이 두 가지의 필요 시기가 겹치는 순간, 계약자는 어려운 선택을 강요받게 됩니다.
비례형은 손실의 크기에 비례해서 보장액이 바뀌는 것이고,
정액형은 사고가 발생하면 고정된 금액을 지급하는 것입니다.
병원비가 나오는 것에 맞춰 지원해 줍니다. 내가 바꿀 수 있는 것이 아니니 고정값입니다.
실제 부담한 의료비에 맞춰 지급합니다. 일부 선택은 가능하지만, 세대별 가입 형태를 뒤로 돌릴 수는 없습니다.
사고가 나면 정해진 금액을 줍니다. 내가 마음대로 정할 수 있습니다. 많이 가입하면 좋겠지만, 납입여력을 생각해야 합니다.
개인보험은 정액형이지만, 지급의 크기나 기간, 횟수 등을 조절해서 비례형과 같은 기능을 하게 만들 수 있습니다.
지금은 판매가 중지된 암주요치료비지원금이나 상해질병급여치료지원금 같은 것들이 비례형이라 볼 수 있고,
연간 1회, 치료당, 매회 지급, 10억 한도 등의 조건이 붙는 것들이 기능적으로 비례형(형식)이라고 할 수 있습니다.
사고가 발생하면 우선 병원비가 발생합니다.
그 병원비를 첫 번째로 채워주는 것은 건강보험입니다. 건강보험은 병원비의 일부를 지불해 주고, 나머지는 본인부담금이 됩니다.
두 번째가 실손보험이고, 그 나머지를 개인보험이 채웁니다.
그러나 개인보험마저 치료비를 다 채우지 못하면 개인의 부담으로 남게 됩니다.
개인보험의 보험금이 병원비를 충당하고 남으면 생활비가 되고,
모자라면 저축을 헐거나 대출을 받아서라도 해결해야 합니다.
그마저도 여의치 않다면, 어쩌면 치료를 포기해야 할 수도 있습니다.
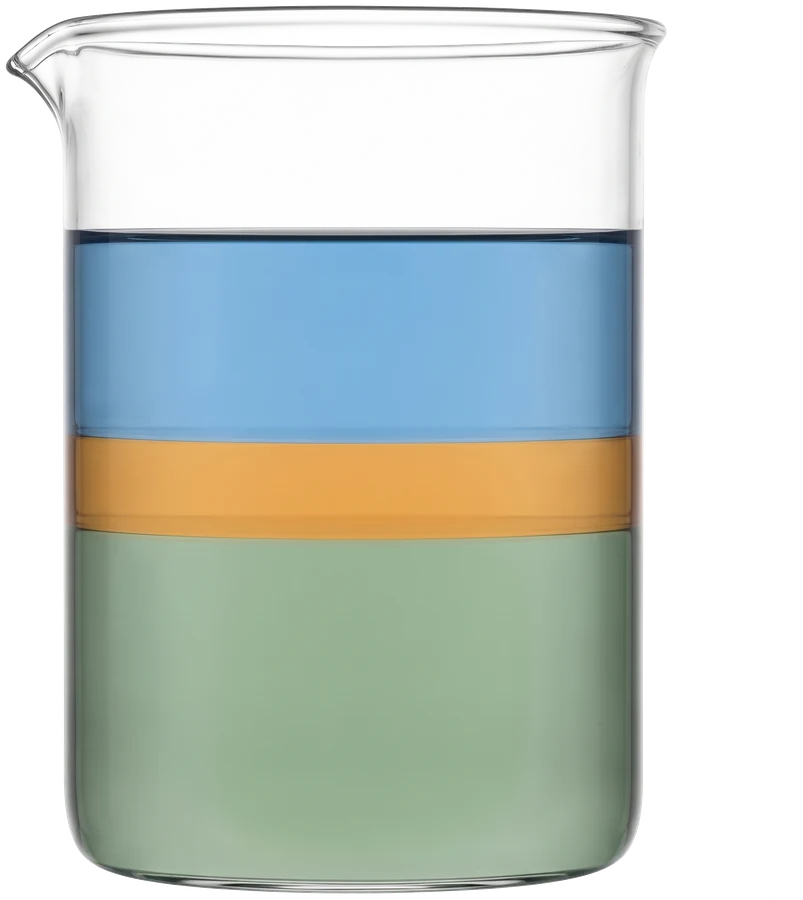
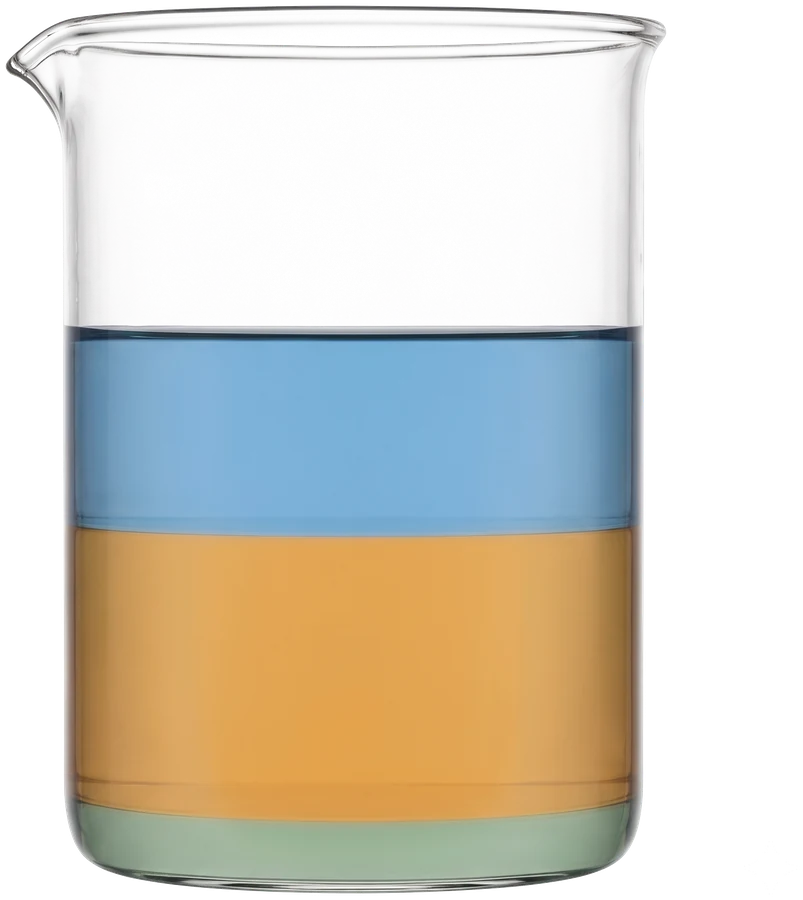
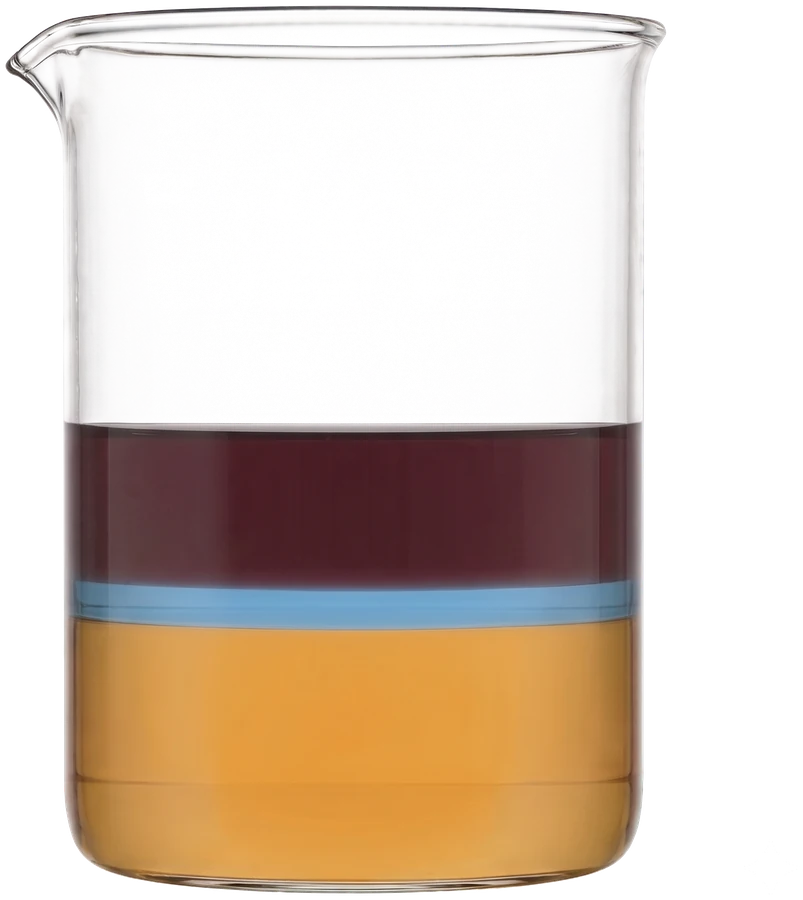
비커의 아래쪽은 치료비, 그 위는 생활비입니다.
세 가지 보험을 부어 치료비 선을 넘기면 남은 만큼이 생활비가 되고, 넘기지 못하면 내 돈으로 메워야 합니다.
대부분이 급여 항목인, 가장 일반적인 경우입니다.
치료비로 40만원을 채우고, 남은 460만원은 생활비로 씁니다.
본인부담금 200만원의 대부분을 채워 줍니다.
급여 항목의 대부분을 먼저 채웁니다.
| 총 치료비 | 1,000만원 |
|---|---|
| 건강보험 | 800만원 |
| 실손보험 | 160만원 |
| 개인보험에서 치료비로 | 40만원 |
| 생활비로 남는 돈 | 460만원 |
개인보험은 거의 생활비로 쓰일 수 있습니다.
같은 1,000만원이지만 비급여의 비중이 훨씬 큽니다.
치료비로 274만원이 들어갑니다. 생활비로 남는 것은 226만원뿐입니다.
비급여는 70%까지만 채워 줍니다. (급여 16만원 + 비급여 630만원)
급여 100만원의 80%만을 지불합니다. 비급여에는 건강보험이 닿지 않습니다.
| 총 치료비 | 1,000만원 |
|---|---|
| 건강보험 | 80만원 |
| 실손보험 | 646만원 |
| 개인보험에서 치료비로 | 274만원 |
| 생활비로 남는 돈 | 226만원 |
치료비 선은 넘겼지만, 개인보험의 절반 이상이 치료비로 들어갔습니다. 건강보험(초록색)이 얼마나 얇아졌는지 보십시오.
먼저 실손이 한도에서 막히고, 이어서 개인보험이 가진 것을 다 쏟고도 모자랍니다.
그 다음은 보험이 아닙니다.
③ 남은 절반은 보험이 아니라 내 돈입니다. 저축을 헐거나 대출을 받습니다.
② 가진 것을 전부 쏟았지만 이만큼입니다. 생활비로 남는 것은 없습니다.
① 연간 보상한도에서 멈춥니다. 지불해야 하는 금액이 커도 최대 지급액은 5,000만원입니다.
| 총 치료비 | 1억원 |
|---|---|
| 건강보험 | 0원 |
| 실손보험 | 5,000만원 |
| 개인보험 | 500만원 |
| 저축 · 대출 | 4,500만원 |
| 생활비로 남는 돈 | 0원 |
실손이 한도에서 멈추고, 개인보험이 가진 것을 다 쏟고도 치료비의 절반이 모자랍니다.
저축이나 대출을 이용해 남은 치료비를 채우게 되는 것입니다.
이마저도 개인이 부담하지 못하면 치료를 포기해야 하는 경우가 생길 수 있습니다.
건강보험은 고를 수 없고, 실손보험은 되돌릴 수 없습니다.
내가 정할 수 있는 것은 개인보험뿐이고, 그 크기와 종류가 보험의 가치를 결정합니다.
진단비, 수술비, 주요치료비, 입원급여 등 담보가 가지는 가치를 제대로 알고 선택해야 합니다.
어떤 내용으로 얼마나 채워야 할까요?